Cada norma con su número, su fecha de vigencia y el enlace a la fuente oficial. Lo que va entre comillas es texto del regulador, copiado del documento oficial. Lo que va afuera es nuestro.
Elegí una jurisdicción
Mostrando las nueve normas de los cinco reguladores.
Argentina · 3 normas
BCRA Banco Central de la República Argentina
Es el único regulador de la región que exige auditoría continua con ese nombre, y el que define campo por campo el registro de hallazgos.
Verificado el 2 de octubre de 2026
BCRA · Argentina
Texto ordenado según Comunicación "A" 8168
Normas mínimas sobre controles internos para entidades financieras
Define los cuatro procedimientos obligatorios del ciclo de auditoría, el registro mínimo de debilidades de control y los plazos de solución.
Texto del BCRA, citado literalmente
“Los procedimientos de auditoría continua tienen el objetivo de examinar en forma permanente los riesgos y controles de la entidad a través de indicadores dinámicos, permitiendo la obtención de alertas tempranas sobre potenciales errores e irregularidades. Este proceso sistemático, realizado a través de medios tecnológicos, debe ser documentado y considerado en la calificación de los ciclos correspondientes.”
Texto del BCRA, citado literalmente
“llevar un registro de las debilidades de control interno de la entidad que contemple como mínimo la fecha de origen de las observaciones, el área responsable de solucionarlas, el plazo comprometido para su solución y las distintas etapas/estados del proceso de solución de las debilidades.”
3 citas más de esta norma
“Los medios tecnológicos mencionados pueden incluir el uso de técnicas avanzadas de análisis de datos masivos (big data), automatización de tareas repetitivas (bots) y el uso de análisis predictivos, entre otros.”
“evaluar las medidas propuestas por las áreas responsables para solucionar las observaciones detectadas, analizando la razonabilidad de las mismas y del plazo propuesto para regularizarlas, evitando reprogramaciones sucesivas de fechas de solución comprometidas.”
“La frecuencia del monitoreo de las acciones correctivas deberá estar relacionada con el grado de riesgo de las debilidades de control interno.”
Los cuatro campos del registro son las cuatro columnas de Mawida. La auditoría continua con indicadores dinámicos y alertas tempranas es lo que hace Gredit.
No tiene un capítulo dedicado a auditoría interna: la exigencia está repartida, y la norma dice “contraloría interna” donde el resto de la región dice auditoría interna.
Verificado el 2 de octubre de 2026
CMF · Chile
Circular N° 3.559
Recopilación Actualizada de Normas, Capítulo 1-15: Comités de Auditoría
El Comité de Auditoría respalda la independencia de la contraloría interna y verifica el cumplimiento de su programa anual.
Texto de la CMF, citado literalmente
“El Comité de Auditoría debe reforzar y respaldar tanto la función de las contralorías internas como su independencia de la administración, y servir a la vez de vínculo y coordinador de las tareas entre la auditoría interna y los auditores externos.”
Una cita más de esta norma
Texto de la CMF, citado literalmente
“Conocer, analizar y verificar el cumplimiento del programa anual que desarrollará la auditoría interna.”
El avance del plan anual contra lo aprobado, en una vista que el Comité pueda leer sin que nadie la arme a mano.
CMF · ChileFecha y vigencia: Vigente
RAN 1-13
Recopilación Actualizada de Normas, Capítulo 1-13: Clasificación de gestión y solvencia
Qué exige, en nuestras palabras
Cruza nivel de gestión (A, B, C) con nivel de solvencia y evalúa el rol de la función de auditoría interna. Es un modelo de madurez escrito por el propio regulador.
Sustituye íntegramente el capítulo de Sistema de Control Interno de la Circular Básica Jurídica y nombra los marcos que adopta.
Texto de la SFC, citado literalmente
“Sustituir integralmente el Capítulo IV del Título I de la Parte I de la Circular Básica Jurídica correspondiente a las instrucciones en materia de Sistema de Control Interno de las entidades vigiladas.”
Una cita más de esta norma
Texto de la SFC, citado literalmente
“la Superintendencia Financiera de Colombia (SFC) tuvo en cuenta las últimas actualizaciones del Marco Integrado de Control Interno publicadas por el Comité de Organizaciones Patrocinadoras […] (COSO), del Modelo de las Tres Líneas expedido por el Instituto de Auditores Internos […] (IIA) y de los lineamientos definidos por el Comité de Supervisión Bancaria de Basilea en materia de gobierno corporativo.”
Los tres marcos que nombra la circular están más abajo, con el enlace a cada documento. Ver los marcos ↓
México · 1 norma
CNBV Comisión Nacional Bancaria y de Valores
Enumera quince funciones de auditoría interna en un solo artículo, y exige que el programa anual se le entregue a la propia Comisión.
Verificado el 2 de octubre de 2026
CNBV · México
Circular Única de Bancos, artículos 159 a 161
Disposiciones de carácter general aplicables a las instituciones de crédito, Capítulo VI: Controles internos
Crea el área de Auditoría Interna, lista sus quince funciones y fija los plazos de reporte al Comité de Auditoría y a la Comisión.
Texto de la CNBV, citado literalmente
“Las Instituciones deberán contar con un área de Auditoría Interna que estará encargada de revisar periódicamente, mediante pruebas selectivas, que las políticas y normas establecidas por el Consejo […] se apliquen de manera adecuada, así como de verificar […] el funcionamiento correcto del Sistema de Control Interno.”
2 citas más de esta norma
Texto de la CNBV, citado literalmente
“Dar seguimiento a las deficiencias o desviaciones relevantes detectadas […] con el fin de que sean subsanadas oportunamente, informando al respecto al Comité de Auditoría, para lo cual deberán elaborar un informe específico.”
“Dicho programa, una vez aprobado, deberá entregarse al director general y presentarse a la Comisión a más tardar durante el primer trimestre del año de su aplicación.”
Fija el contenido mínimo del Plan Anual, su fecha de envío a la Superintendencia y un informe cuatrimestral de avance con el estado de cada observación.
Texto de la SBS, citado literalmente
“Dicho Plan deberá ser aprobado por el directorio, debiendo remitirse a esta Superintendencia una copia del mismo a más tardar el 31 de diciembre del año previo.”
Una cita más de esta norma
Texto de la SBS, citado literalmente
“La UAI presentará a esta Superintendencia un informe cuatrimestral sobre el avance del Plan […] dentro de los veinte (20) días posteriores al cierre de cada cuatrimestre […] dicho informe contendrá una evaluación del estado de las observaciones y recomendaciones formuladas por esta Superintendencia, indicando las superadas, pendientes, en proceso y su antigüedad.”
Esta página reúne y cita normas públicas para orientarte. No reemplaza la lectura del texto completo ni el criterio de tu área legal o de cumplimiento. Los textos se leyeron y verificaron contra el documento oficial el 2 de octubre de 2026.
Vocabulario entre reguladores
La misma cosa, cuatro nombres
Cada regulador le pone otro nombre a la misma cosa: lo que uno llama observación, otro lo llama deficiencia.
Deslizá la tabla para ver las cinco columnas →
Equivalencias de términos de auditoría interna entre el BCRA, la CMF, la CNBV, la SBS y el IIA
Concepto
BCRAArgentina
CMFChile
CNBVMéxico
SBSPerú
IIANormas globales
El desvío que detecta auditoría
Observación · debilidad de control interno
—Sin término relevado
Deficiencia o desviación relevante
Observación y recomendación
Hallazgo
El área que audita
Auditoría interna
Contraloría interna
Área de Auditoría Interna
Unidad de Auditoría Interna (UAI)
—Sin término relevado
El calendario de trabajo
Planeamiento anual, por ciclos
Programa anual
Programa anual de trabajo
Plan Anual de Trabajo
—Sin término relevado
Cuatro supervisores de la región y el IIA, que no supervisa a nadie: publica las Normas Globales de Auditoría Interna. La SFC no figura en la tabla.
En Mawida, los estados de las observaciones se configuran según la metodología de cada área, así que cada una puede trabajar con los nombres de su regulador. Conocer Mawida 2 →
Marcos globales
Los marcos que los reguladores citan
IIA
Normas Globales de Auditoría Interna
Ver el detalle
Publicadas el 9 de enero de 2024, de aplicación obligatoria desde el 9 de enero de 2025. Reemplazan al marco anterior y se organizan en cinco dominios y quince principios.
Versión de 2020. Dejó de hablar de “líneas de defensa” y pasó a describir roles alrededor de la creación y preservación de valor. Es el que adopta la SFC de Colombia.
Documento 223 del Comité de Supervisión Bancaria de Basilea, junio de 2012. Es la referencia que usan los supervisores locales para evaluar la función.
Alcanza a las entidades latinoamericanas con cotización en Nueva York. Suma la certificación anual del control interno sobre el reporte financiero al calendario de la función.
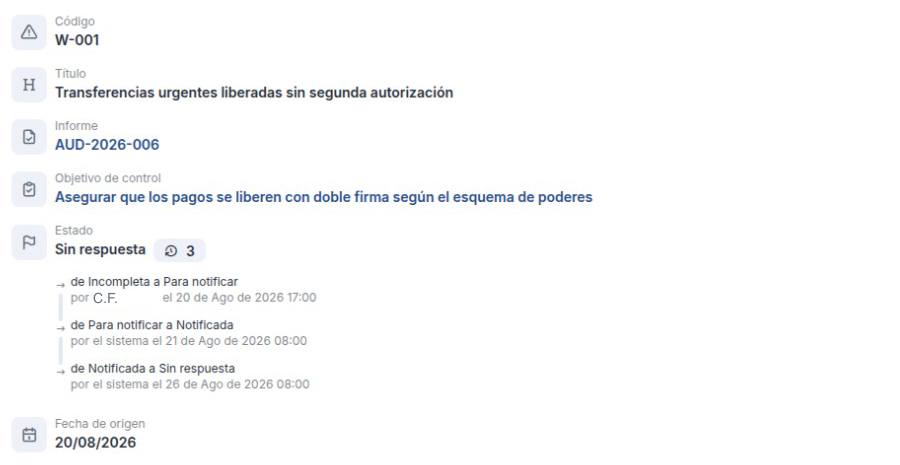
Tres exigencias escritas por el regulador y la pantalla de Mawida donde cada una queda registrada. Tres pantallas del producto, sin retoque.
BCRA · Comunicación "A" 8168 · citado literalmente
“llevar un registro de las debilidades de control interno de la entidad que contemple como mínimo la fecha de origen de las observaciones, el área responsable de solucionarlas, el plazo comprometido para su solución y las distintas etapas/estados del proceso de solución de las debilidades.”
En Mawida
Cada hallazgo con fecha de origen, área responsable, plazo comprometido y estado, que son los cuatro campos mínimos de la Com. "A" 8168 del BCRA.
Fecha de origenÁrea responsablePlazo comprometidoEtapas / estados
Captura real de Mawida 2 · ficha de una observación con su historial de estados
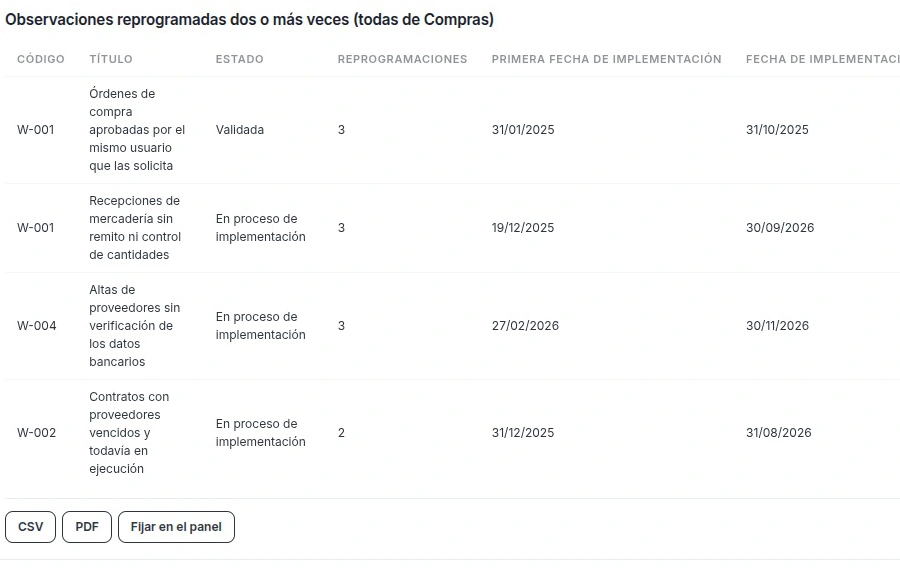
BCRA · Comunicación "A" 8168 · citado literalmente
“evaluar las medidas propuestas por las áreas responsables para solucionar las observaciones detectadas, analizando la razonabilidad de las mismas y del plazo propuesto para regularizarlas, evitando reprogramaciones sucesivas de fechas de solución comprometidas.”
En Mawida
Mawida guarda la primera fecha de implementación de cada observación y separa las que se reprogramaron dos o más veces.
Plazo comprometido→
Reprogramada una vez→
Reprogramada otra vez→
Entra en «reprogramadas 2+ veces»
Captura real de Mawida 2 · observaciones reprogramadas dos o más veces
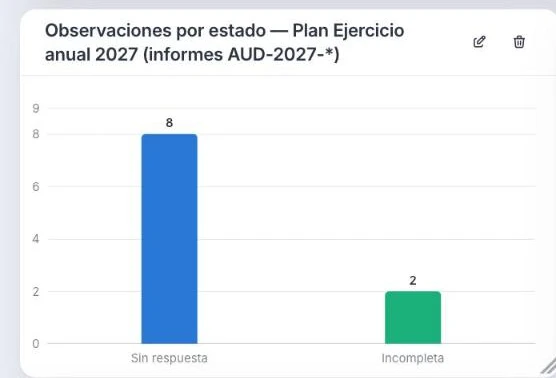
SBS · Resolución SBS N° 11699-2008 · citado literalmente
“La UAI presentará a esta Superintendencia un informe cuatrimestral sobre el avance del Plan […] dentro de los veinte (20) días posteriores al cierre de cada cuatrimestre […] dicho informe contendrá una evaluación del estado de las observaciones y recomendaciones formuladas por esta Superintendencia, indicando las superadas, pendientes, en proceso y su antigüedad.”
En Mawida
Cada observación tiene su estado y su fecha de origen. Los estados se configuran según la metodología del área, y el reporte por estado se pide escribiendo y se exporta a CSV o PDF.
Captura real de Mawida 2 · reporte con IA, observaciones por estadoExportado · CSV · PDF
Del registro a la auditoría continua
Mawida lleva el registro. Gredit corre los controles.
¿Qué ve el auditor externo o el regulador?De qué plan, informe y objetivo de control viene cada observación, y cada cambio de estado con su autor y su fecha.
¿Cómo se responde al supervisor?Con la traza de cada corrida y su evidencia adjunta.
¿Qué pasa si cambia la normativa?Las reglas y la matriz se editan sin rehacer la base.
Empezá porun diagnóstico
Media hora para mapear el primer tramo. Sin presentación de la empresa y sin demo genérica.